 admin
数字货币冲击中国银联,央行数字人民币和银联什么关系,普通人怎么理解
在银联结算系统干了八年,看着支付通道从磁条卡到二维码轮着换。数字人民币全面铺开之后,身边做支付的朋友都在问银联是不是要被边缘化。说句实在话,这俩不是非此即彼——数字人民币是央行负债,银联是商业银行间的清算组织,底层逻辑完全不同数字货币和中国银联,只是前端入口出现了交叉。
我参与过银联跨境通道联调,清算链路很长:商户收单行、银联网络、发卡行,三跳完成。数字人民币是央行-商业银行双层运营,花出去的钱直接记在央行账上,不走商业银行存款科目。两条清算通道技术上完全可以并行,现在很多银行两条都接,不是二选一的问题。
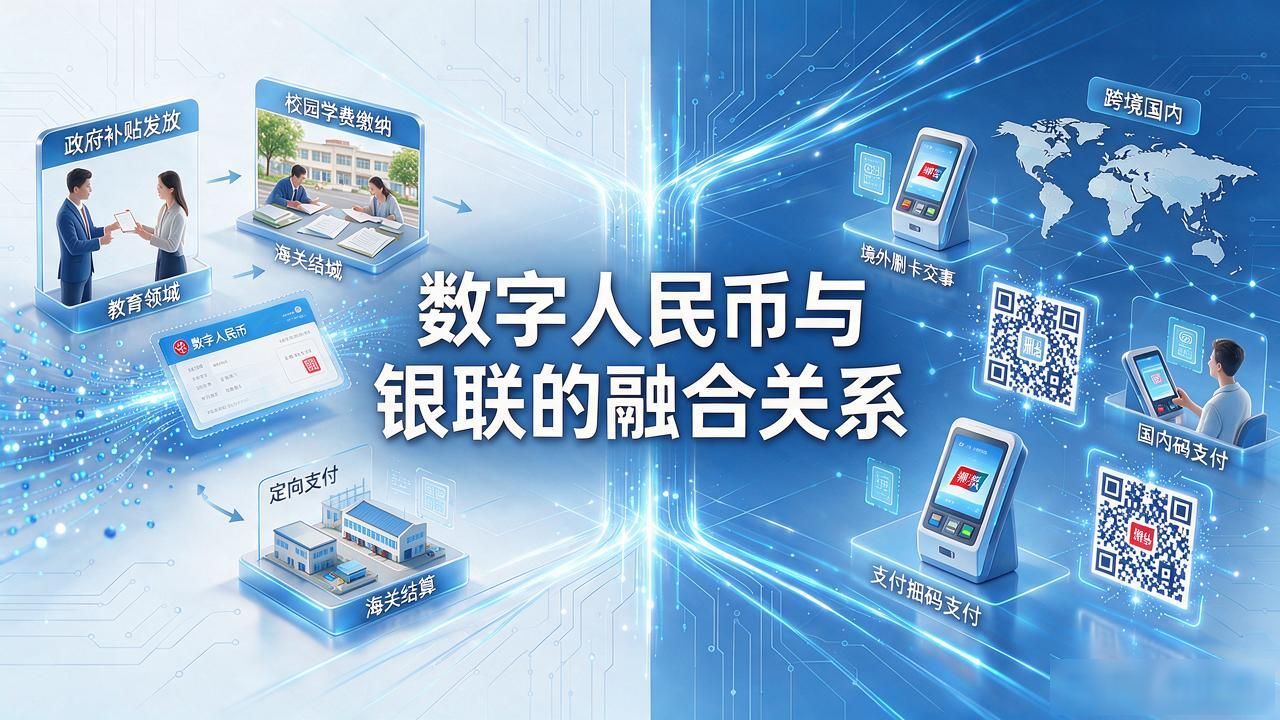
落到场景上差异很清晰:政府补贴、校园缴费、海关结算走数字人民币定向支付;境外刷卡、国内扫码还是银联收单网络在跑。今年我在一个跨境项目里看到,数字人民币钱包调用的底层清算,仍要经过银联跨境专线完成银行间资金划拨。融合比替代快得多,这是一线最真切的感受。
对普通用户来说,手机里多了数字人民币钱包,和银行APP里的银联支付入口并存。你不用关心底下走哪条清算通道,扫完付完就行。真正要留意的是资金存放和跨境使用:数字人民币钱包有使用限额数字货币冲击中国银联,央行数字人民币和银联什么关系,普通人怎么理解,大额和跨境场景走银联通道反而更稳。两条路各管各的细分场景。