 admin
银行数字货币工具怎么选才不踩坑,普通储户最该关注这几个功能
做了三年城商行数字货币运营,我越来越觉得,银行数字货币工具远不只是个"电子钱包",它正在改变普通人花钱、管钱的方式。
说句实在话,我见过太多客户对着手机银行里的数字货币模块一脸懵。其实核心就三件事:离线支付、智能分账、跨行即时到账。你扫个码,没网也能付;开家小店的老板设好规则,一天几万笔流水自动按股权分给合伙人;异地转账不再等T+1,秒到。
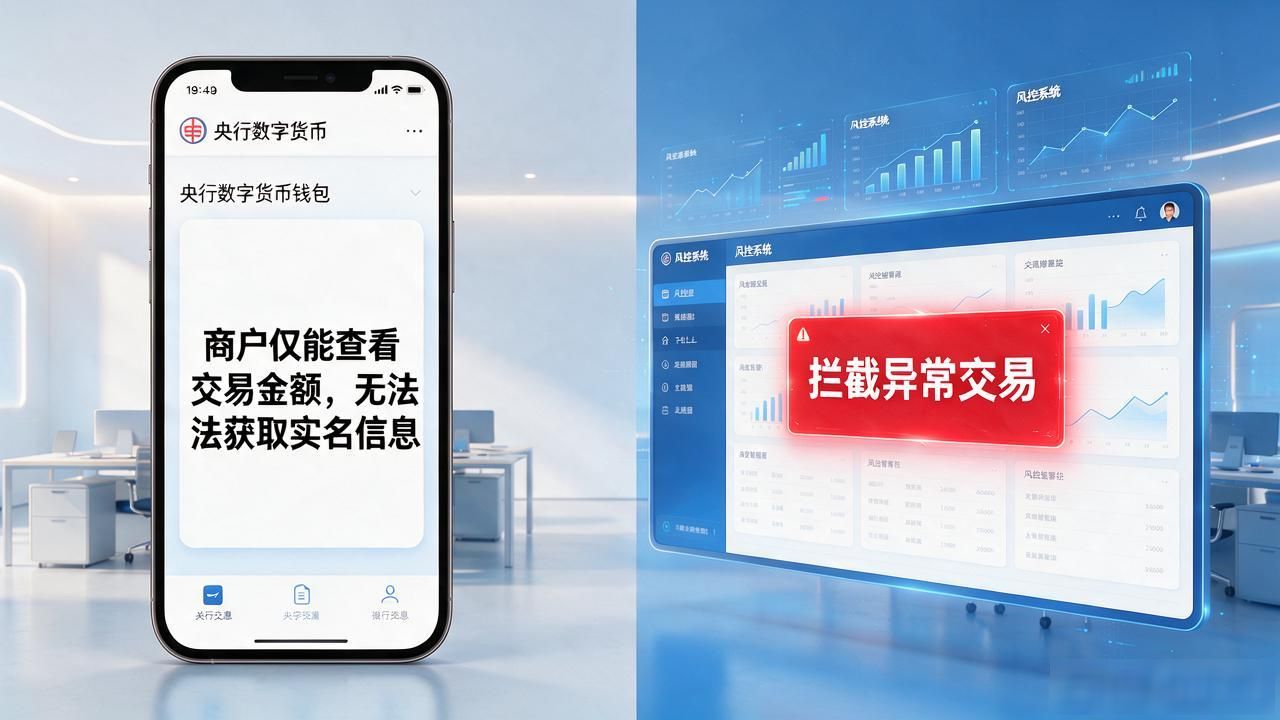
最让我放心的是隐私这块。央行数字货币设计里,商户只能看到交易金额,看不到你的实名信息,这跟传统银行卡被商家"画像"完全不一样。我银行里负责风控的同事跟我说,上个月拦截了三百多笔异常交易,全程无人工介入,系统自动完成。
给普通储户一个实在建议:别贪多,先把高频场景跑通。我让我妈用银行App里的数字货币钱包交水电费,她试了一周就上手了。设个每月消费上限,超了自动锁卡银行数字货币工具银行数字货币工具怎么选才不踩坑,普通储户最该关注这几个功能,比传统信用卡的还款提醒省心多了。年轻人可以试试智能储蓄功能,工资到账自动按比例转进不同账户。
很多客户问我值不值得开通。我的回答是:如果你一周用手机支付超过三次,或者家里有老人需要帮管钱,那就打开试试。银行数字货币工具不是概念,它已经在你手机银行的角落里躺了快两年了。